Advertisement
Advertisement
Advertisement
Advertisement
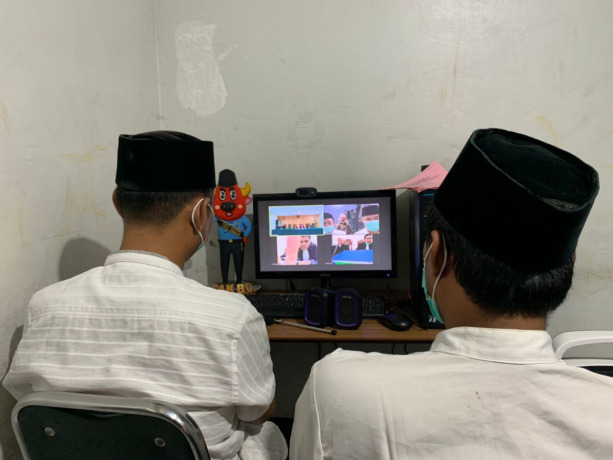
”Saksi mahkota adalah istilah untuk saksi yang juga menjadi terdakwa. Jadi nanti kedua terdakwa akan diperiksa dulu sebagai saksi secara bersilangan, setelah itu baru dilanjutkan pemeriksaan keduanya sebagai terdakwa,” terang Kasipidsus Kejaksaan Negeri (Kejari) Jombang Acep Subhan Saepudin kepada Jawa Pos Radar Jombang (21/9).
Acep menambahkan, pada sidang sebelumnya (20/9), sudah dilakukan pemeriksaan dua saksi ahli dari Direktorat Jenderal Pajak (DJP) Wilayah II Jawa Timur. Keduanya, adalah Puji Rahayu dan Antonius Herry Wijayanto.
Dalam sidang itu, Puji disebut Acep menerangkan soal ketentuan formil dan perundang-undangan tentang pajak. Sedangkan Antonius menjelaskan perihal kerugian negara akibat pengemplangan pajak yang dilakukan kedua terdakwa. ”Pada intinya, keterangan dua ahli ini sifatnya memberatkan terdakwa,” lontarnya.
Usai mendengarkan keterangan kedua saksi ahli, majelis hakim Pengadilan Negeri (PN) Jombang menskors sidang. ”Sidang dilanjutkan Kamis (22/9) dengan agenda pemeriksaan saksi mahkota,” tandas acep.
Seperti diberitakan sebelumnya, M Ismail (Kades Karobelah nonaktif) dan Sanuri ditahan Kejari Jombang setelah Dirjen Pajak Kanwil Jatim dan Kejati Jatim melimpahkan berkas perkara keduanya ke Kejari Jombang.
Sanuri merupakan direktur CV SLJ sejak perusahaan berdiri hingga 2016. Selanjutnya digantikan M Ismail hingga sekarang. Sanuri diduga bertanggung jawab dengan sengaja tidak menyampaikan SPT masa PPN Mei 2016 s/d Oktober 2016, sementara M Ismail diduga dengan sengaja tidak menyampaikan SPT masa PPN masa November 2016 s/d Desember 2016 dan SPT Tahunan PPh.
Padahal, CV SLJ sudah melakukan transaksi penjualan atau penyerahan barang kena pajak berupa Sekam kepada PG Djombang Baru dan telah menerbitkan faktur pajak. Dari penyidikan yang dilakukan Kejati Jatim, keduanya dinilai telah merugikan negara terutama dalam urusan pendapatan pajak. Nilainya ditaksir mencapai Rp 519.967.379.
Dalam surat dakwaannya, JPU mendakwa keduanya dengan dakwaan pasal 39 ayat (1) huruf c dan pasal 39 ayat (1) huruf i UU RI Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan, sebagaimana telah diubah dengan UU No 7 Tahun 2001 tentang Harmonisasi Peraturan Perpajakan juncto pasal 64 ayat (1) KUHP. (riz/naz/riz)
Advertisement
Advertisement
Artikel Terkait


Advertisement
Berita Terkini
Advertisement
Advertisement